בקצרה: דמי לידה הם תשלום מהביטוח הלאומי שמפצה על אובדן ההכנסה בתקופת הלידה וההורות. מי ששולמו בעדה דמי ביטוח 10 חודשים מתוך 14 זכאית ל-15 שבועות (105 ימים); מי ששולמו 6 חודשים מתוך 14 זכאית ל-8 שבועות (56 ימים). הסכום נגזר מהשכר, עד מקסימום של 1,752.33 ש"ח ליום מ-1.1.2026 — כלומר עד 183,994 ש"ח ברוטו לתקופה המלאה.
מה זה דמי לידה, ומי משלם אותם?
דמי לידה אינם תשלום מהמעסיק. הם קצבה מהמוסד לביטוח לאומי, שמנוסחת שם כך: "דמי לידה משולמים לאישה עובדת שיצאה לתקופת לידה והורות. דמי הלידה נועדו לפצות את היולדת על אובדן הכנסתה בתקופה שאינה עובדת לרגל ההיריון והלידה".
ההבחנה הזו חשובה יותר ממה שנדמה, והיא מסבירה שני דברים שמבלבלים הורים חדשים. ראשית, בתקופה הזו לא נכנס תלוש שכר אלא תשלום מהביטוח הלאומי, בדרך כלל בסכום אחד לחשבון הבנק. שנית — וזה החלק שכמעט לא נכתב עליו — העובדה שהמעסיק אינו משלם שכר אינה אומרת שהוא מפסיק להפקיד לפנסיה. על זה בהמשך.
מי זכאי לדמי לידה, ומה ההבדל בין 15 שבועות ל-8?
הזכאות אינה שאלה של כן או לא אלא של כמה, והיא נקבעת בתקופת האכשרה — מספר החודשים שבעדם שולמו דמי ביטוח לפני שהפסקתן לעבוד. עמוד תנאי הזכאות של הביטוח הלאומי מגדיר שני מסלולים:
- דמי לידה מלאים — 15 שבועות, 105 ימי זכאות. למי שעבדה ושולמו בעדה דמי ביטוח עבור 10 חודשים מתוך 14 החודשים שלפני יום הפסקת העבודה, או עבור 15 חודשים מתוך 22 החודשים שלפניו.
- דמי לידה חלקיים — 8 שבועות, 56 ימי זכאות. למי שעבדה ושולמו בעדה דמי ביטוח עבור 6 חודשים מתוך 14 החודשים שלפני יום הפסקת העבודה.
שימו לב למה שהמסלולים האלה מודדים: לא את גודל השכר ולא את משך הקריירה, אלא את רציפות הביטוח בחודשים שלפני הלידה. אישה עם שכר גבוה שעבדה שבעה חודשים בלבד לפני הפסקת העבודה תקבל 56 ימים; אישה עם שכר נמוך יותר שעבדה עשרה חודשים תקבל 105. שתי המדרגות מיוצרות על ידי אותה מערכת, וההפרש ביניהן הוא הנושא של הסעיף שאחרי הבא.
הזכאות אינה מוגבלת לשכירות. עצמאית שהפקידה דמי ביטוח נמדדת באותם מסלולים בדיוק, ועל כך בהמשך.
איך מחשבים את סכום דמי הלידה?
החישוב הוא יומי, לא חודשי, ומבוסס על השכר שלפיו שולמו דמי ביטוח. לפי עמוד סכום דמי הלידה, "סכום הקצבה היומי שתהיי זכאית לו הוא הגבוה מבין השניים":
- השכר ב-3 החודשים המלאים שקדמו להפסקת העבודה, מחולק ב-90.
- השכר ב-6 החודשים המלאים שקדמו להפסקת העבודה, מחולק ב-180.
הביטוח הלאומי בוחר את הגבוה מבין השניים, ולא את הראשון שנוח לו. זה אינו פרט טכני: מי שקיבלה בונוס, מכרה שעות נוספות או עלתה בשכר בשלושת החודשים האחרונים מרוויחה מהמסלול הראשון, ומי ששכרה דווקא ירד לקראת סוף ההיריון — למשל בגלל צמצום היקף משרה — מוגנת חלקית על ידי המסלול השני, שמרחיב את החלון לחצי שנה.
את הסכום היומי מכפילים במספר ימי הזכאות: 105 או 56.
מה הסכום המקסימלי של דמי לידה ב-2026?
יש תקרה, והיא הנתון הבודד שהכי קשה למצוא. אותו עמוד של הביטוח הלאומי קובע שסכום דמי הלידה נקבע לפי השכר "ועד למקסימום של 1,752.33 ש"ח ליום", החל מ-1.1.2026.
התקרה היומית הזו שווה 52,569.90 ש"ח לחודש קלנדרי (30 ימים), וממנה נובעות שתי תקרות התקופה:
- מסלול 105 ימים — עד 183,994.65 ש"ח ברוטו לכל התקופה.
- מסלול 56 ימים — עד 98,130.48 ש"ח ברוטו.
איך חישבנו. שני הסכומים הם הכפלה פשוטה של התקרה היומית הרשמית (1,752.33 ש"ח, מ-1.1.2026) במספר ימי הזכאות שקובע הביטוח הלאומי — 105 או 56. הם ברוטו ולפני ניכויים, והם רלוונטיים רק למי ששכרה מגיע לתקרה או עובר אותה. מי ששכרה נמוך מהתקרה תקבל את הסכום היומי שנגזר משכרה בפועל, כפול אותם ימי זכאות.
למה ארבעה חודשי ביטוח שווים 85,864 ש"ח?
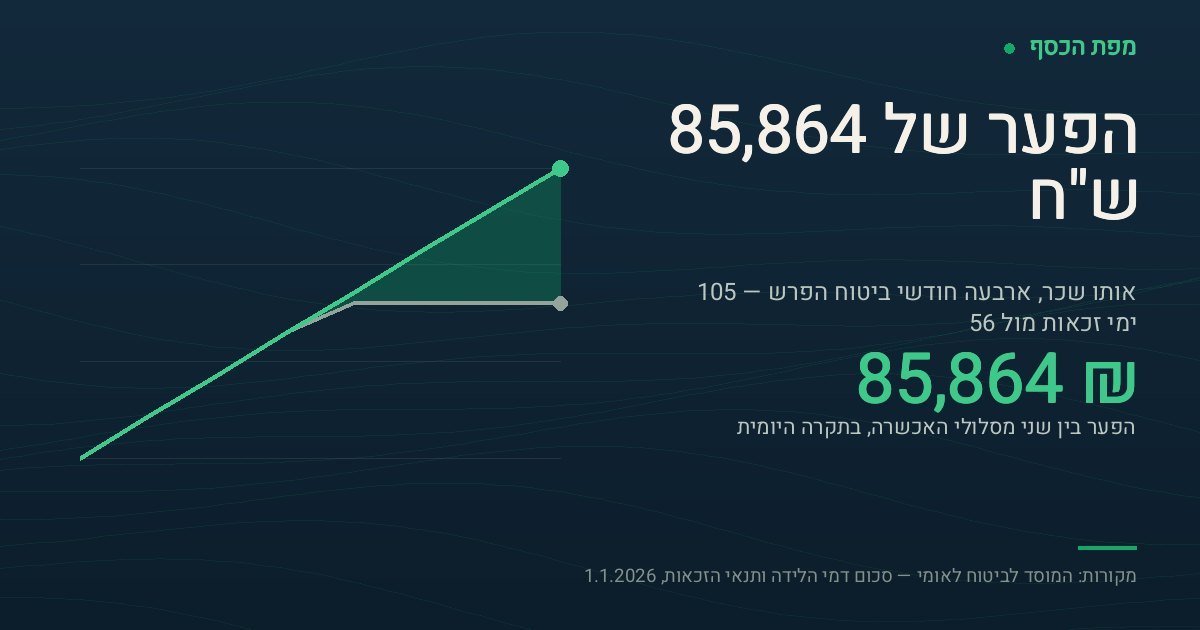
כאן נמצא הפער שמעט מאוד מקומות מציגים במספרים. ההבדל בין שני מסלולי האכשרה הוא ארבעה חודשי ביטוח — 10 חודשים מתוך 14 במקום 6 מתוך 14. ההבדל בכסף, לאישה ששכרה מגיע לתקרה, הוא 49 ימי זכאות: 183,994.65 פחות 98,130.48, כלומר 85,864.17 ש"ח ברוטו.
אותו שכר בדיוק. אותה לידה. ארבעה חודשי ביטוח מפרידים בין השניים.
למי שהמספר הזה רלוונטי: זו בדיוק הסיבה שכדאי לבדוק את תקופת האכשרה לפני שמפסיקים לעבוד, ולא אחרי. חודש עבודה אחד נוסף לפני יום הפסקת העבודה יכול להזיז אישה ממסלול 56 ימים למסלול 105. גם תקופות שאינן עבודה בפועל נספרות לעתים — הביטוח הלאומי מכיר בשירות צבאי ובשירות לאומי כתקופות השלמה, ומי שהיתה בשמירת היריון או קיבלה דמי אבטלה צריכה לבדוק איך התקופה הזו נספרת אצלה.
הפער הזה גם ממשיך הלאה לפנסיה, כי כפי שנראה מיד, ההפקדה הפנסיונית בתקופת הלידה צמודה בדיוק לאותם ימים שבעדם שולמו דמי לידה.
מה מנוכה מדמי הלידה?
דמי לידה אינם פטורים ממס. עמוד הסכום של הביטוח הלאומי קובע: "מדמי הלידה מנוכים התשלומים הבאים: מס הכנסה… דמי ביטוח לאומי וביטוח בריאות בהתאם להכנסתך".
המשמעות המעשית היא שהסכום שנכנס לחשבון נמוך מהסכום הברוטו שחישבתם, ושהתקרות שלמעלה הן ברוטו ולא נטו. המשמעות הנוספת, הפחות מוכרת, היא שדמי הלידה נחשבים הכנסה לצורך החישוב השנתי במס הכנסה — ולכן מי שעבדה חלק מהשנה וקיבלה דמי לידה בחלק אחר שווה שתבדוק אם היא זכאית להחזר מס בגין אי-ניצול מלא של נקודות הזיכוי או של המדרגות.
מה קורה לפנסיה שלכם בזמן חופשת הלידה?
זו השאלה שכמעט אף אחד מהמדריכים על דמי לידה לא עונה עליה, והיא שווה כסף אמיתי. התשובה יושבת לא בביטוח הלאומי אלא בחוק עבודת נשים, בסעיף 7א, שקובע:
"עובד או עובדת הזכאים לדמי לידה… והם ומעסיקם או המעסיק בלבד, נהגו לשלם תשלומים לקופת גמל, ימשיך המעסיק לשלם תשלומים כאמור בעד התקופה שבעדה שולמו דמי הלידה… ובלבד שהעובדת או העובד שילמו בעד התקופה האמורה את התשלומים החלים עליהם, אם חלים, להבטחת הזכויות האמורות, והכל בשיעורים ולפי שכר העבודה כאילו הוסיפו העובדת או העובד לעבוד בתקופה האמורה".
שלושה דברים יוצאים מהניסוח הזה, ולכל אחד מהם יש מחיר:
- ההפקדה נמשכת כאילו המשכתן לעבוד. לא לפי דמי הלידה, אלא "בשיעורים ולפי שכר העבודה כאילו הוסיפו העובדת או העובד לעבוד". כלומר ההפקדה מחושבת לפי השכר הרגיל.
- החובה מותנית בכך שגם אתן מפקידות את חלקכן. הסעיף כותב במפורש "ובלבד שהעובדת או העובד שילמו… את התשלומים החלים עליהם". חלק העובד אינו מנוכה אוטומטית מתלוש שכר — כי אין תלוש — ולכן צריך להעביר אותו בפועל. מי שלא מעבירה את חלקה עלולה לאבד גם את חלק המעסיק.
- יש תנאי ותק. סעיף 7א(ב) מחיל את החובה על מעסיק "שהעובדת או העובד עבדו אצלו שישה חודשים לפחות בתכוף לפני תחילת ההריון", ולעניין התקופה שבה משולמים דמי לידה — גם בתנאי "שהתקיימו יחסי עבודה ביניהם בכל תקופת ההריון".
בשורה התחתונה: ההפקדה לפנסיה בתקופת הלידה אינה אוטומטית ואינה מובטחת. היא מותנית בוותק, ברציפות יחסי העבודה, ובפעולה אקטיבית שלכן. שווה לבדוק בדוח הפנסיוני שאחרי חופשת הלידה שההפקדות באמת נכנסו — ומי שלא בטוחה איך קוראים את הדוח הזה תמצא הסבר במדריך הדוח הפנסיוני השנתי. על שיעורי ההפקדה עצמם ועל תקרת השכר המבוטח יש פירוט במדריך פנסיה חובה.
26 שבועות, 15 בתשלום — מה קורה ל-11 שנותרו?
כאן נמצאת אי-ההתאמה שכדאי להכיר לפני שמתכננים. חוק עבודת נשים קובע: "תקופת הלידה וההורות היא עשרים ושישה שבועות, מהם שבעה שבועות או פחות מזה, כרצון העובדת, לפני יום הלידה המשוער והשאר אחרי יום הלידה".
אבל דמי הלידה משולמים לכל היותר על 15 שבועות. ההפרש — עד 11 שבועות — הוא תקופת לידה והורות ללא תשלום מהביטוח הלאומי.
וכאן שתי המערכות נפגשות: סעיף 7א מחייב את המעסיק להמשיך להפקיד "בעד התקופה שבעדה שולמו דמי הלידה". לא בעד 26 השבועות — בעד התקופה שבעדה שולמו דמי לידה. כלומר ההפקדה הפנסיונית נעצרת יחד עם דמי הלידה, והשבועות שאינם בתשלום הם גם שבועות שבהם, ככלל, אין הפקדה. מי שנמצאת במסלול 56 ימים — הפער גדול אף יותר.
זה אינו כסף אבוד בהכרח: ניתן להסדיר את ההמשך מול קרן הפנסיה, בין השאר בהסדר של המשך ביטוח עצמאי, שמשמר את הכיסויים הביטוחיים גם כשאין הפקדות ממעסיק. אבל זו פעולה שצריך ליזום, והיא לא קורית לבד.
דמי לידה לעצמאית — במה זה שונה?
עצמאית זכאית לדמי לידה באותם שני מסלולי אכשרה, ולפי אותה נוסחת חישוב — ההבדל הוא במה שנכנס לתוך הנוסחה. אצל שכירה הבסיס הוא השכר שלפיו שולמו דמי ביטוח; אצל עצמאית הבסיס הוא ההכנסה שלפיה שולמו דמי ביטוח, ובשלב הראשון לפי המקדמות, עם התאמה בדיעבד לאחר שומת המס.
מכאן נובעת נקודה מעשית אחת: עצמאית שמקדמותיה נקבעו לפי הכנסה נמוכה מהכנסתה בפועל תקבל תחילה דמי לידה נמוכים מזכאותה, ותצטרך תביעה להפרשים לאחר השומה. הביטוח הלאומי מפעיל מסלול נפרד לכך, וגם מחשבון רשמי לחישוב דמי לידה ליום שמתאים לשכירות ולעצמאיות כאחד.
עצמאית אינה מקבלת הפקדה פנסיונית ממעסיק בתקופה הזו, כי אין מעסיק. מי שמפקידה לעצמה — והחוק מחייב עצמאים להפקיד — צריכה להחליט אם להמשיך להפקיד בתקופה שבה אין הכנסה מעסק.
דמי לידה ומענק לידה — לא אותו דבר
שני התשלומים מגיעים מאותו מוסד, בערך באותו זמן, ושמם דומה. הם שני דברים שונים לגמרי:
- דמי לידה — פיצוי על אובדן הכנסה. תלויים בעבודה, בתקופת אכשרה ובגובה השכר. הסכום נע מאפס (למי שאינה עומדת באכשרה) ועד 183,994 ש"ח.
- מענק לידה — השתתפות בהוצאות הראשונות. אינו תלוי בעבודה כלל, משולם אוטומטית, והסכום קבוע לפי מספר הילדים: לפי עמוד סכום המענק, מ-1.1.2026 — 2,103 ש"ח לילד הראשון, 946 ש"ח לשני, ו-631 ש"ח לשלישי ואילך. בתאומים 10,514 ש"ח, בשלישייה 15,771 ש"ח, ובעד כל ילד נוסף 5,257 ש"ח.
שימו לב למבנה ההפוך: מענק הלידה יורד עם מספר הילדים, בעוד שבתאומים ובשלישייה הוא קופץ פי חמישה ויותר. זה אותו היגיון מבני שמופיע גם בקצבת הילדים, שבה הילד החמישי מקבל פחות מהרביעי. ובמקביל לשני התשלומים האלה נפתחת לילד תכנית חיסכון לכל ילד, שאליה הביטוח הלאומי מפקיד סכום חודשי נפרד.
שאלות ותשובות
כמה דמי לידה מקבלים ב-2026?
מה הסכום המקסימלי של דמי לידה?
מי זכאית ל-15 שבועות דמי לידה ומי ל-8?
האם ממשיכים להפקיד לפנסיה בחופשת לידה?
מה קורה לפנסיה בשבועות שאינם בתשלום?
האם מנכים מס מדמי לידה?
מה ההבדל בין דמי לידה למענק לידה?
עצמאית זכאית לדמי לידה?
כמה זמן נמשכת תקופת הלידה וההורות?
מקורות: המוסד לביטוח לאומי — דמי לידה · תנאי הזכאות — תקופת אכשרה · סכום דמי הלידה והתקרה היומית מ-1.1.2026 · סכום מענק הלידה מ-1.1.2026 · תביעה לתשלום דמי לידה — gov.il · חוק עבודת נשים, התשי"ד-1954 — סעיפים 6 ו-7א (נוסח החוק באתר הביטוח הלאומי).
הערה על החישוב: הסכומים 183,994.65 ו-98,130.48 ש"ח, והפער של 85,864.17 ש"ח, הם הכפלה של התקרה היומית הרשמית 1,752.33 ש"ח במספר ימי הזכאות (105 ו-56). הם ברוטו, לפני ניכויים, וחלים רק על שכר שמגיע לתקרה. כל הסכומים תקפים מ-1.1.2026 ומתעדכנים מעת לעת.
עודכן לאחרונה: 27 בספטמבר 2026.
אין באמור ייעוץ פנסיוני, ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. מפת הכסף איננה גוף ממשלתי ואיננה קשורה למוסד לביטוח לאומי. לפני כל פעולה, היוועצו בבעל רישיון מתאים.