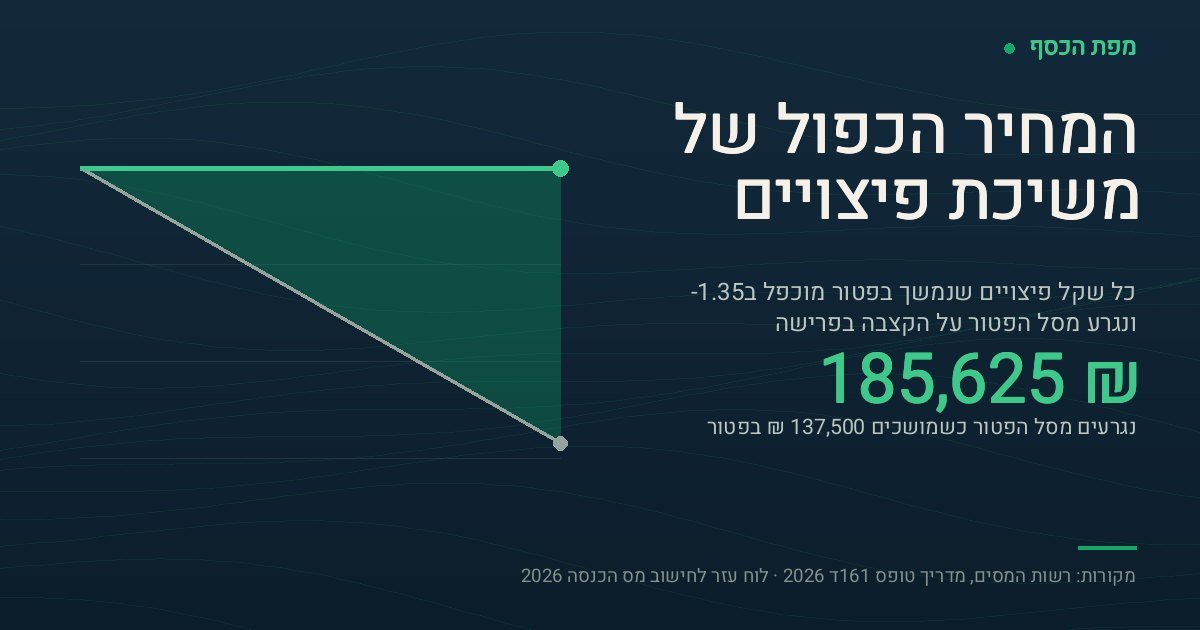
בקצרה: משיכת כספי פיצויים עולה פעמיים. פעם אחת עכשיו — כל שקל מעל 13,750 ₪ לכל שנת עבודה חייב במס שולי, עד 47%. פעם שנייה בפרישה — כל שקל פיצויים שנמשך בפטור מוכפל במקדם 1.35 ונגרע מסל הפטור על הקצבה, שעומד ב-2026 על 976,005 ₪. המחיר השני גדול מהראשון, והוא כמעט אף פעם לא מוצג.
האם יש מס על משיכת פיצויים, וכמה?
יש, אבל לא על הכול. פקודת מס הכנסה קובעת תקרת פטור למענק פרישה, והיא נמדדת לכל שנת עבודה ולא על הסכום כולו. נכון לשנת 2026, לפי לוח העזר לחישוב מס הכנסה של רשות המסים:
| סוג המענק | תקרת פטור לכל שנת עבודה |
|---|---|
| מענק פרישה (פיצויי פיטורים) — סעיף 9(7א) | 13,750 ₪ |
| מענק עקב מוות | 27,520 ₪ |
מה שמעל התקרה מצטרף להכנסה החייבת שלכם באותה שנה ומחויב לפי המדרגה השולית — עד 47% בשיעור המרבי לשנת 2026. וזו נקודה שכדאי לעצור עליה: אם משכתם פיצויים בשנה שבה גם עבדתם וגם קיבלתם שכר, החלק החייב נערם על גבי ההכנסה הקיימת ונכנס למדרגה הגבוהה ביותר שלכם, לא למדרגה הראשונה.
המספר שקובע הוא שנות העבודה אצל אותו מעסיק, לא הוותק הכולל שלכם בשוק. עובד עם ארבע שנים אצל מעסיק אחד וארבע אצל אחר לא מקבל תקרה של שמונה שנים בבת אחת. החישוב המלא של הזכאות עצמה: פיצויי פיטורים — מי זכאי ואיך מחשבים.
מה זה המקדם 1.35, ולמה הוא המחיר האמיתי?
כאן נמצא הדבר שכמעט שום עמוד בנושא אינו אומר במפורש, והוא הסיבה המרכזית שמשרד האוצר ממליץ שלא למשוך: הפטור שקיבלתם היום על הפיצויים אינו מתנה. הוא הלוואה על חשבון הפטור ממס שיגיע לכם על הקצבה בפרישה.
המנגנון קבוע בסעיף 9א לפקודה, והוא מנוסח בפירוש במדריך רשות המסים למילוי טופס 161ד לשנת 2026. שלושה משפטים מתוכו:
- ״בחישוב הפטור על הקצבה יבואו בחשבון מענקי פרישה פטורים ממס שקיבלת בגין 32 שנות עבודה כשכיר.״
- ״המענקים הפטורים יוכפלו במקדם (1.35) ויובאו בערכם לתחילת השנה שבה הגעת לגיל הזכאות.״
- ״בחישוב הפטור על הקצבה לא יובאו מענקי פרישה פטורים שקיבלת לפני 14.5.2012 וששולמו לך בטווח של למעלה מ-15 שנים.״
במילים פשוטות: כל 100 ₪ של פיצויים שמשכתם בפטור גורעים 135 ₪ מהסכום שיהיה פטור ממס כשתתחילו לקבל קצבה. אתם לא מחזירים את ההלוואה אחד לאחד — אתם מחזירים אותה בתוספת שליש.
ומהו הסכום שנגרע ממנו? לפי אותו מדריך, סל הפטור לשנת 2026 עומד על 976,005 ₪, והוא נגזר משלושה נתונים: תקרת הקצבה המזכה של 9,430 ₪ לחודש, שיעור פטור כולל של 57.5% (35% פטור בסיסי ועוד 22.5% פטור משלים), ומקדם המרה של 180. ״גיל הזכאות״ שבנוסחה הוא ״גיל פרישה או מועד קבלת קצבה מזכה לראשונה, לפי המאוחר״.
כמה זה בשקלים? דוגמה אחת מההתחלה עד הסוף
ניקח עובד בן 45 שעזב עבודה אחרי עשר שנים אצל אותו מעסיק, עם שכר אחרון של 15,000 ₪ וצבירת פיצויים של 150,000 ₪ בקרן. הוא מחליט למשוך את הכול.
- מה פטור ומה חייב היוםתקרת הפטור: 13,750 ₪ × 10 שנים = 137,500 ₪. החלק החייב במס: 150,000 − 137,500 = 12,500 ₪, שיחויבו לפי המדרגה השולית שלו באותה שנה.
- מה קורה לסל הפטור בפרישההסכום הפטור שנמשך, 137,500 ₪, מוכפל ב-1.35: 137,500 × 1.35 = 185,625 ₪. הסכום הזה נגרע מסל הפטור.
- הסל שנשאר976,005 − 185,625 = 790,380 ₪. כלומר 19% מסל הפטור נשרפו במשיכה אחת.
- מה זה בקצבה חודשיתהגריעה מתורגמת לקצבה בחלוקה ב-180: 185,625 ÷ 180 = 1,031 ₪ לחודש. זו קצבה שהייתה אמורה להיות פטורה ממס, והיא הופכת לחייבת — לכל החיים.
שימו לב למה שקרה כאן. המס ששולם בפועל ביום המשיכה היה על 12,500 ₪ בלבד — סכום שנראה זניח, ולכן ההחלטה נראית זולה. המחיר הגדול הוא בדיוק החלק שלא חויב במס: 137,500 ₪ שנמשכו בפטור, והפכו ל-1,031 ₪ בחודש של קצבה חייבת במס, עשרים ושתיים שנים מאוחר יותר.
זו גם הסיבה שההחלטה הזו אינה שלמה בלי להבין את ההליך שסוגר אותה בפרישה. קיבוע זכויות הוא ההליך שבו מחשבים בפועל כמה נשאר מסל הפטור שלכם — והמענקים הפטורים שמשכתם לאורך השנים הם הקלט המרכזי שלו.
האם אפשר למשוך כספי פיצויים בלי להתפטר?
ככלל, לא. כספי רכיב הפיצויים בקרן הפנסיה או בקופת הגמל משוחררים למשיכה בסיום יחסי העבודה, ובכפוף לאישור המעסיק. כל עוד אתם מועסקים אצל אותו מעסיק, הכסף רשום על שמכם אך אינו נזיל למשיכה.
הנקודה שכן משתנה מאדם לאדם היא מי הבעלים של הכסף ברגע העזיבה, וזה נקבע בעיקר על ידי סעיף 14 לחוק פיצויי פיטורים. כשסעיף 14 חל, ההפקדות באות במקום פיצויים והכסף שלכם בכל מקרה של עזיבה — גם בהתפטרות. כשהוא אינו חל, זכאותכם נגזרת מנסיבות סיום העבודה, והמעסיק יכול להתנגד לשחרור הכספים.
איך מושכים בפועל, ומה צריך להביא?
ההליך עצמו אינו מסובך, אבל הוא רגיש לסדר. שלב שמדלגים עליו עולה בניכוי מס במקור בשיעור מרבי:
- טופס 161 מהמעסיקההודעה של המעסיק לרשות המסים על סיום העבודה, ובה פירוט סכומי הפיצויים ותקופת העבודה. בלעדיו הגוף המנהל אינו יודע מה פטור ומה חייב. הפירוט: טופס 161 החדש.
- אישור עזיבה או מכתב שחרורהמסמך שבו המעסיק מאשר לגוף המנהל לשחרר את רכיב הפיצויים.
- ההחלטה על המסלוללמשוך, להשאיר בקרן, או לבקש רצף קצבה. את ההחלטה הזו מדווחים בטופס 161א, והיא לא ניתנת לביטול חופשי אחר כך.
- אישור פקיד שומה במקרה הצורךכשמבקשים פריסה, פטור מעבר לתקרה או טיפול חריג, נדרשת פנייה לפקיד השומה. משיכה בלי האישור הנדרש גוררת ניכוי מס במקור בשיעור מרבי, וההחזר — אם מגיע — יגיע רק בדוח השנתי.
מה החלופות למשיכה?
שתי חלופות עיקריות, ושתיהן קיימות בדיוק כדי לא לשרוף את סל הפטור:
- להשאיר את הכסף בקרן. החלופה הפשוטה ביותר. רכיב הפיצויים נשאר בחיסכון הפנסיוני, ממשיך להיות מושקע, ובפרישה הוא הופך לחלק מהקצבה. אין אירוע מס היום, ואין גריעה מסל הפטור.
- רצף קצבה. הצהרה שהפיצויים מיועדים לקצבה בלבד. הם אינם נחשבים מענק פטור לצורך הנוסחה, ולכן אינם מוכפלים ב-1.35 ואינם נגרעים מהסל. בתמורה — הכסף נעול לקצבה ואינו ניתן למשיכה כסכום חד-פעמי.
יש גם רצף פיצויים, שבו הכספים מועברים למעסיק הבא ומועד ההתחשבנות נדחה. זה מסלול עם תנאים ומועדים משלו, ולכן שווה לבדוק אותו מול בעל רישיון לפני שמסמנים אותו בטופס. התמונה הרחבה של כל הצמתים בעזיבת עבודה: עזיבת עבודה — מה קורה לכסף.
מתי משיכת כספי פיצויים היא בכל זאת ההחלטה הנכונה?
יש מצבים כאלה, ולא נעמיד פנים שאין. כשהכסף נחוץ עכשיו לקיום, כשמדובר בסכום קטן מאוד אחרי ותק קצר, או כשהמשיכה נופלת בשנה שבה ההכנסה החייבת שלכם נמוכה במיוחד — המשוואה משתנה. וכפי שראינו למעלה, מענקים פטורים שהתקבלו לפני 14.5.2012 ושמשולמים בטווח של יותר מ-15 שנים לפני גיל הזכאות אינם נספרים בחישוב, כך שוותיקים מאוד עשויים לגלות שמשיכה ישנה כלל אינה פוגעת בהם.
מה שאנחנו כן אומרים הוא זה: ההחלטה צריכה להיעשות מול שני המספרים ולא מול אחד. רוב העמודים בנושא מציגים רק את הראשון, ולכן משיכה נראית זולה בהרבה ממה שהיא. לחישוב הצבירה עצמה: מחשבון פיצויי פיטורים.
שאלות נפוצות
האם יש מס על משיכת פיצויים?
מה זה המקדם 1.35 במשיכת פיצויים?
כמה הוא סל הפטור על הקצבה בשנת 2026?
על כמה שנים אחורה נספרים המענקים הפטורים?
האם ניתן למשוך כספי פיצויים בלי להתפטר?
האם אפשר למשוך כספי פיצויים ללא מס?
מה קורה אם מושכים בלי טופס 161?
מה ההבדל בין רצף קצבה לרצף פיצויים?
האם משיכת פיצויים פוגעת גם בגובה הקצבה עצמה?
עודכן לאחרונה: 24 בספטמבר 2026.
אין באמור ייעוץ פנסיוני, ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי, ואין בו תחליף לבדיקה פרטנית מול בעל רישיון מתאים. הסכומים והתקרות מתעדכנים מדי שנה — לפני כל פעולה ודאו מול המקור הרשמי. להמשך קריאה: פיצויי פיטורים · טופס 161 · סעיף 14 · קיבוע זכויות · עזיבת עבודה · מחשבון פיצויי פיטורים · מילון המושגים · כל המדריכים.