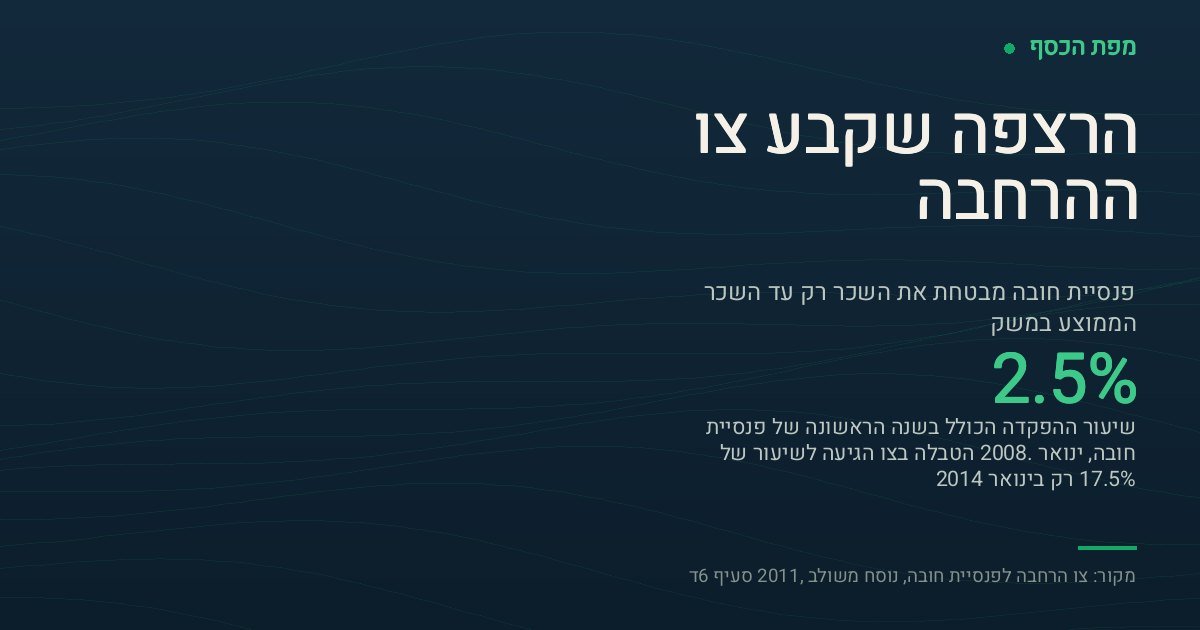
בקצרה: פנסיית חובה אינה חוק אלא צו הרחבה, שמחייב כל מעסיק בישראל לבטח עובדת מגיל 20 ועובד מגיל 21. ההפקדה הכוללת היום היא 18.5% מהשכר. הפרט שכמעט אינו מוזכר: הצו מחייב לבטח את השכר רק עד גובה השכר הממוצע במשק, ולכן מי שמשתכר יותר מכוסה חלקית בלבד.
פנסיה חובה היא חוק?
לא, ומי שמחפש "חוק פנסיה חובה" בספר החוקים לא ימצא אותו. המקור המחייב הוא צו הרחבה לביטוח פנסיוני מקיף במשק, שהורחב מכוח חוק הסכמים קיבוציים והוחל על כלל המשק. נוסחו המשולב מ-2011 מתפרסם על ידי משרד העבודה, והוא המסמך שאליו כדאי לחזור כשרוצים לדעת מה בדיוק מחויב.
ההבחנה אינה סמנטית. לצו יש נוסח מדויק, עם סעיפים, הגדרות וסייגים — וכמעט כל מה שמצוטט עליו ברשת הוא תמצית שיווקית שמשמיטה בדיוק את הסעיפים שעולים לחוסך כסף. במדריך הזה נלך לפי הסעיפים עצמם.
מי זכאי, ומאיזה גיל?
לפי סעיף 4א לצו, הזכאות חלה על עובדת שמלאו לה 20 ועובד שמלאו לו 21. הצו מחריג במפורש, בין היתר, מי שפרש מעבודתו בגיל פרישת חובה ומקבל כבר קצבה.
לעניין מועד תחילת ההפקדות קובע סעיף 6ה שני מסלולים שונים לחלוטין:
- עובד שהגיע בלי ביטוח פנסיוני קודם — הזכאות מתחילה בתום שישה חודשים מתחילת העבודה.
- עובד שכבר היה מבוטח בביטוח פנסיוני כלשהו — הזכאות מתחילה ביום הראשון לעבודתו.
ההבדל בין השניים שווה כסף אמיתי, והוא הסיבה שכדאי להודיע למעסיק חדש שיש לכם קרן פעילה. מי שמתחיל עבודה חדשה ואינו אומר דבר עלול לאבד חצי שנה של הפקדות שהיה זכאי להן מהיום הראשון.
כמה מפקידים, ומאיזה תאריך?
ההפקדה מורכבת משלושה רכיבים: תגמולי עובד שנגבים מהתלוש, תגמולי מעסיק, ורכיב פיצויים שהמעסיק מפקיד. היום השיעור הכולל הוא 18.5% — 6% תגמולי עובד, 6.5% תגמולי מעסיק ו-6% פיצויים.
אבל הצו לא נולד כך, וזה החלק שהכי מפתיע. טבלת השיעורים בסעיף 6ד לנוסח המשולב מראה שפנסיית חובה התחילה ב-1 בינואר 2008 בשיעור כולל של 2.5% בלבד — 0.833% עובד, 0.833% מעסיק ו-0.834% פיצויים. משם היא עלתה מדרגה בכל שנה, והגיעה ל-17.5% רק ב-1 בינואר 2014: 5.5% עובד, 6% מעסיק ו-6% פיצויים.
במילים אחרות: לקחו שש שנים כדי שהחיסכון הפנסיוני של עובד ישראלי ממוצע יגיע לשיעור שנשמע היום מובן מאליו. מי שעבד ב-2009 ומסתכל היום על הדוח שלו ותוהה למה הצבירה מאותן שנים כל כך קטנה — זו התשובה, והיא מופיעה בטבלה של הצו עצמו.
גילוי נאות על שיעור ה-18.5%. המעבר מ-17.5% ל-18.5% נעשה בצו הרחבה נפרד משנת 2016 בדבר הגדלת ההפרשות לביטוח פנסיוני במשק. לא מצאנו לנוסחו עמוד ממשלתי נגיש שאפשר לקשר אליו, ולכן המסמך הראשוני שאנחנו מקשרים אליו הוא הנוסח המשולב מ-2011, שהטבלה שבו מסתיימת ב-17.5%. השיעור של 18.5% הוא זה שנוהג בפועל במשק היום ומופיע בתלושי השכר, אבל אנחנו מעדיפים לומר איזה מספר מגיע ממסמך מקושר ואיזה לא.
למה השכר המבוטח שלכם נעצר בשכר הממוצע במשק?
זהו הסעיף החשוב ביותר בצו, והוא כמעט לא מופיע בדפים שמסבירים את הנושא.
סעיף 6ג קובע שהשכר המבוטח לצורך פנסיית חובה הוא הנמוך מבין שניים: השכר המשולם לעובד, או השכר הממוצע במשק. השכר הממוצע במשק מחושב לפי המנגנון שבחוק הביטוח הלאומי ומתעדכן מעת לעת.
המשמעות המעשית חדה. אם אתם משתכרים פחות מהשכר הממוצע במשק, פנסיית חובה מבטחת את מלוא שכרכם. אם אתם משתכרים יותר, הצו מחייב את המעסיק לבטח רק את החלק שעד השכר הממוצע. כל שקל מעבר לכך מבוטח רק אם המעסיק בחר בכך, או אם הוסכם אחרת בהסכם אישי או קיבוצי.
זו אינה פרצה ואינה טעות — זו ברירת המחדל של הצו. אבל היא אומרת שחוסך בשכר גבוה שמניח ש"פנסיית חובה מכסה אותי" מניח הנחה שגויה. הבדיקה פשוטה: פתחו את התלוש, השווו את השכר המבוטח שמופיע בסעיף ההפרשות לפנסיה מול השכר הכולל, וראו אם הם זהים.
מי שרוצה לראות מה ההפרש הזה עושה לאורך שנים יכול להריץ אותו במחשבון הפנסיה שלנו, ולראות את ההשפעה של דמי הניהול בנפרד במחשבון דמי הניהול.
מה קורה אם כבר יש לי הסדר טוב יותר?
הצו אינו מבטל הסדרים קיימים אלא קובע רצפה. סעיף 4א מחריג מתחולתו עובדים שחל עליהם הסדר פנסיוני שבו שיעור ההפרשות עומד על 17.5% לפחות משכר העובד, כלומר הסדר שאינו נופל מזה שהצו דורש.
לכן הצו אינו רלוונטי לעובדים בהסדרים מיטיבים, אבל הוא מאוד רלוונטי לכל מי שנמצא מתחת לרצפה הזאת. אם אתם מבוטחים בביטוח מנהלים, בקרן פנסיה או בקופת גמל, הצו חל על ההפקדה עצמה ולא על סוג המוצר — הבחירה בין המוצרים היא שלכם.
מה הקשר בין פנסיית חובה לפיצויי פיטורים?
כאן מסתתר סעיף שמשנה את מה שעובדים מקבלים ביום העזיבה. סעיף 7 לצו קובע שתשלומי המעסיק לרכיב הפיצויים לפי הצו באים במקום פיצויי פיטורים לפי סעיף 14 לחוק פיצויי פיטורים — אבל רק ביחס לשכר, לרכיבים ולתקופות שבגינם נעשתה ההפקדה.
שימו לב לסייג, כי הוא כל העניין. אם השכר המבוטח נמוך מהשכר בפועל, ההחלפה לפי סעיף 14 חלה רק על החלק המבוטח. על היתרה, זכויות הפיצויים אינן מוסדרות אוטומטית על ידי הצו. זה בדיוק הצומת שבו שני הנושאים נפגשים, ופירטנו אותו במדריכים על סעיף 14 ועל פיצויי פיטורים.
איך בודקים שהמעסיק באמת מפקיד?
- בתלוש השכר. חפשו את סעיף ההפרשות לפנסיה ואת השכר שעליו הן מחושבות. שני מספרים: השיעור והבסיס.
- בדוח הפנסיוני. תלוש מראה מה נוכה; הדוח מראה מה הגיע בפועל לקופה. אלה לא תמיד אותו דבר. ראו הדוח הפנסיוני השנתי.
- בדוח מרוכז. המסלקה הפנסיונית מציגה את כל המוצרים על שמכם במקום אחד, כולל מעסיקים קודמים.
- בחשבונות ישנים. אם עבדתם במקומות נוספים, ייתכן שיש לכם קופות שנשכחו. התחילו מאיתור כספים פנסיוניים.
ומה עם עצמאים?
על עצמאים אינו חל צו ההרחבה, אלא חובת הפקדה נפרדת שנקבעה בחקיקה ונכנסה לתוקף בשנת 2017. מנגנון השיעורים שם שונה: הוא מדורג לפי ההכנסה ביחס לשכר הממוצע במשק, ולא אחיד כמו אצל שכירים.
למה איננו מפרטים כאן מספרים. את השיעורים המדויקים לעצמאים לא הצלחנו לאמת מול מסמך ממשלתי מקושר ונגיש בזמן כתיבת המדריך, והכלל שלנו הוא לא להציג מספר בלי מקור. נחזור לנושא במדריך נפרד ברגע שיהיה לנו מקור ראשוני להסתמך עליו. בינתיים, עצמאי שרוצה לדעת את חובתו המדויקת יפנה לרשות המסים או לבעל רישיון.
שאלות נפוצות
פנסיה חובה זה חוק?
מאיזה גיל מגיעה פנסיה חובה?
מתי המעסיק מתחיל להפקיד?
מה שיעור ההפקדה לפנסיית חובה?
האם פנסיית חובה מבטחת את כל השכר שלי?
איך יודעים מה השכר המבוטח שלי?
ההפקדה לפיצויים מחליפה את פיצויי הפיטורים?
מה אם למעסיק שלי יש הסדר טוב יותר?
מקורות: צו הרחבה לפנסיית חובה, נוסח משולב (2011), משרד העבודה — סעיפים 4א, 6ב, 6ג, 6ד, 6ה ו-7: gov.il · חוק הביטוח הלאומי [נוסח משולב], סעיף 2 — מנגנון חישוב השכר הממוצע במשק, שאליו מפנה הצו.
הערה על שני נתונים: שיעור ההפקדה של 18.5% נובע מצו הרחבה משנת 2016 שלא מצאנו לו עמוד ממשלתי נגיש לקישור; המסמך המקושר כאן הוא הנוסח המשולב מ-2011, שהטבלה שבו מסתיימת ב-17.5%. שיעורי ההפקדה לעצמאים לא הובאו במדריך כלל, מאותה סיבה. ראו את שני הגילויים הנאותים בגוף המדריך.
עודכן לאחרונה: 13 בספטמבר 2026.
אין באמור ייעוץ פנסיוני, ייעוץ השקעות, ייעוץ מס, ייעוץ משפטי או ייעוץ בדיני עבודה. מפת הכסף איננה גוף ממשלתי ואיננה קשורה למשרד העבודה, לרשות שוק ההון או למוסד לביטוח לאומי. לפני כל פעולה, היוועצו בבעל רישיון מתאים.