מחשבון ביטוח לאומי — הניכוי מהשכר, חלק המעסיק, והנקודה שבה השיעור מתחיל לרדת
דמי ביטוח לאומי ודמי ביטוח בריאות אינם אחוז אחד מהשכר. יש שתי מדרגות ותקרה: עד 7,703 ₪ בחודש העובד משלם 4.27%, מעליהם 12.17%, ומעל 51,910 ₪ בחודש הוא לא משלם על השקל הנוסף כלום. המחשבון מזין שכר ברוטו ומחזיר את הניכוי בשקלים, את חלק המעסיק, את השיעור האפקטיבי — ואת השיעור על השקל הבא, שהוא המספר שמסביר הכול.
דמי הביטוח הלאומי והבריאות של עובד שכיר נגבים בשתי מדרגות, נכון ל-1 בינואר 2026. על החלק מהשכר שעד 7,703 ₪ בחודש: 1.04% ביטוח לאומי ועוד 3.23% ביטוח בריאות, יחד 4.27%. על החלק שמעל 7,703 ₪ ועד תקרה של 51,910 ₪: 7% ביטוח לאומי ועוד 5.17% ביטוח בריאות, יחד 12.17%. מעל התקרה לא נגבה דבר. המעסיק משלם בנפרד 4.51% על המדרגה הראשונה ו-7.6% על השנייה. בשכר של 13,769 ₪ — השכר הממוצע במשק — העובד משלם 1,067 ₪ בחודש, שהם 7.75% מהשכר, אבל כל שקל נוסף נגבה ב-12.17%. בתקרה הניכוי החודשי של העובד נעצר על 5,708.91 ₪, ומשם ההמשך הוא הסיפור האמיתי: בשכר כפול מהתקרה השיעור האפקטיבי יורד לכ-5.5%.
מה המחשבון הזה עונה עליו
כל המחשבונים בנושא עונים על שאלה אחת: כמה יורד לי מהברוטו. זו שאלה טובה, והמחשבון כאן עונה עליה — אבל היא מסתירה את מה שבאמת קובע. דמי ביטוח לאומי הם המס היחיד בישראל שהשיעור שלו עולה ואז יורד: הוא מטפס עד התקרה ומשם צולל, כי מעל התקרה אין גבייה בכלל. התוצאה היא ששני אנשים עם פער עצום בשכר משלמים אותו סכום מדויק בשקלים, ולכן שיעור הפוך לגמרי באחוזים. המחשבון מעמיד זה מול זה את השיעור האפקטיבי — מה שאתם משלמים בפועל מכלל השכר — ואת השיעור השולי, מה שייגבה מהשקל הבא. הפער בין שני המספרים האלה הוא כל מה שצריך לדעת כדי להבין את התלוש. על רכיבי השכר שעליהם בכלל נגבים דמי ביטוח כתבנו בשכר מינימום ובשכר קובע לפיצויי פיטורים, ועל הקצבאות שהגבייה הזאת מממנת בקצבאות ביטוח לאומי.
התוצאה
השיעור האפקטיבי מול השיעור השולי
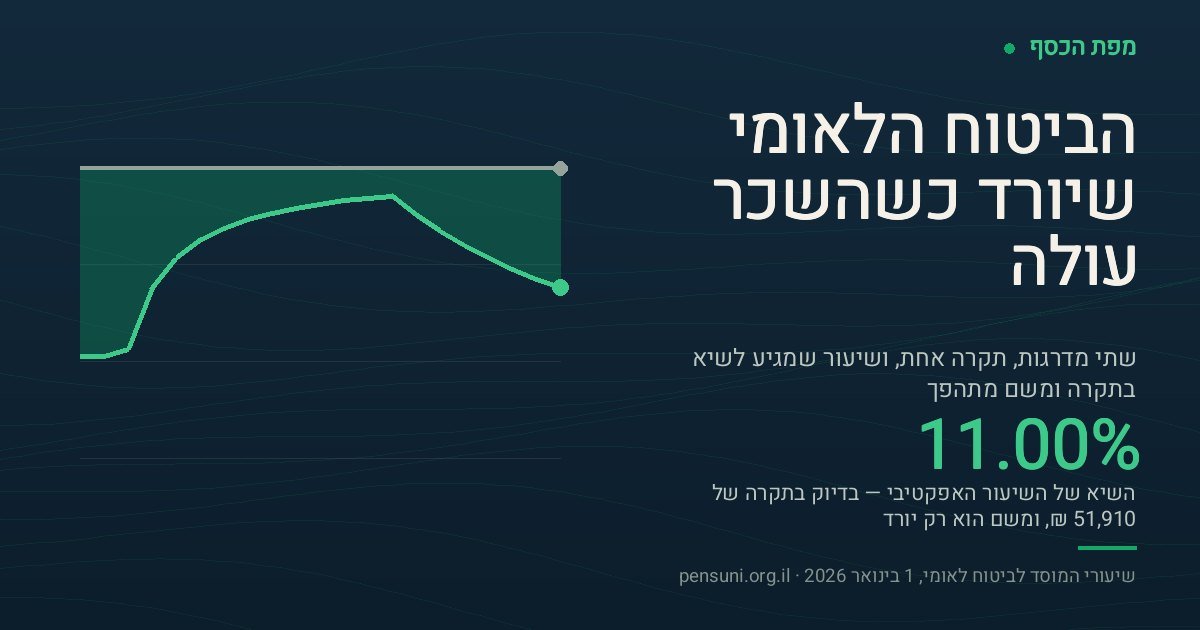
ציר השכר זורם משמאל לימין, מאפס ועד 80,000 ₪ בחודש. הקו הזהוב הוא השיעור השולי — מה שנגבה מהשקל הבא. הקו השני הוא השיעור האפקטיבי — מה שנגבה בפועל מכלל השכר. הקו השולי קופץ במדרגה אחת ב-7,703 ₪ וצולל לאפס בתקרה; האפקטיבי מטפס בעקומה, מגיע לשיא בתקרה ומשם יורד בלי הפסקה. הפער הזהוב ביניהם הוא בדיוק הסכום שהמדרגה הראשונה חוסכת לכם.
אותה טבלה בשבע רמות שכר
שבע רמות שכר, אותם שיעורים. אפשר למיין לפי כל עמודה — המיון מתבצע על הערך המספרי הגולמי ולא על הטקסט המוצג. השורה המודגשת היא הקרובה ביותר לשכר שהזנתם.
השיעורים הרשמיים — עובד שכיר, מ-1 בינואר 2026
| המדרגה | ביטוח לאומי — העובד | ביטוח בריאות — העובד | סך העובד | סך המעסיק |
|---|---|---|---|---|
| שיעור מופחת — עד 7,703 ₪ בחודש | 1.04% | 3.23% | 4.27% | 4.51% |
| שיעור מלא — מ-7,703 ₪ ועד 51,910 ₪ | 7% | 5.17% | 12.17% | 7.6% |
| מעל 51,910 ₪ בחודש | 0% | 0% | 0% | 0% |
התקרה מתעדכנת בכל ינואר לפי שיעור עליית מדד המחירים לצרכן. השיעורים בטבלה הם העמודה הכללית; לבעל שליטה בחברת מעטים, לעובד מעל גיל 67, לעובד מתחת לגיל 18, למקבל קצבת אזרח ותיק, לחייל בשירות סדיר ולמעמדות נוספים יש שיעורים אחרים — הטבלה המלאה באתר המוסד לביטוח לאומי, מקושרת במקורות.
הכלי להמחשה בלבד ואינו מהווה ייעוץ. החישוב מיישם את שיעורי דמי הביטוח הלאומי ודמי ביטוח הבריאות, את נקודת המדרגה ואת תקרת ההכנסה כפי שהם מפורסמים בטבלת השיעורים של המוסד לביטוח לאומי ותקפים מ-1 בינואר 2026. המחשבון מחשב דמי ביטוח לאומי ובריאות בלבד — הוא אינו מחשבון שכר נטו ואינו מחשב מס הכנסה, נקודות זיכוי, הפקדות לפנסיה או לקרן השתלמות, ולכן הסכום שמופיע כאן אינו ההפרש בין הברוטו לנטו. החישוב מניח שכר אחיד מאותו מעסיק יחיד לאורך החודש; למי שעובד אצל יותר ממעסיק אחד הגבייה נקבעת בתיאום דמי ביטוח ועשויה להיות שונה לגמרי, ולמי שהכנסתו אינה אחידה התקרה נבחנת מדי חודש. המחשבון אינו מחשב דמי ביטוח לעובד עצמאי, שהשיעורים שלו שונים, ואינו מתייחס לפטורים, להנחות או לחובות עבר. הקביעה המחייבת היא של המוסד לביטוח לאומי בלבד. אין באמור ייעוץ פנסיוני, ייעוץ מס או ייעוץ משפטי.
איך המחשבון מחשב
- פיצול השכר לשתי מדרגות. החלק מהשכר שעד 7,703 ₪ בחודש נגבה בשיעור המופחת. החלק שמעל 7,703 ₪ ועד 51,910 ₪ נגבה בשיעור המלא. זו לא בחירה בין שני שיעורים אלא חיתוך: בשכר של 20,000 ₪ שתי המדרגות פעילות יחד — 7,703 ₪ בשיעור המופחת ו-12,297 ₪ בשיעור המלא.
- שני ביטוחים, לא אחד. מה שנקרא בתלוש "ביטוח לאומי" הוא בפועל שני ניכויים נפרדים: דמי ביטוח לאומי ודמי ביטוח בריאות. בשיעור המופחת הם 1.04% ו-3.23%; בשיעור המלא 7% ו-5.17%. המחשבון מציג את הסכום המאוחד, כי כך הוא מופיע בתלוש, אבל הפיצול חשוב: דמי ביטוח הבריאות אינם מזכים בקצבה כלשהי מהמוסד לביטוח לאומי — הם מועברים לקופות החולים.
- המדרגה היא קפיצה, לא שיפוע. זה המספר שלא מופיע באף מחשבון אחר: בנקודה אחת על הסקאלה, 7,703 ₪, השיעור על השקל הבא עולה מ-4.27% ל-12.17%. זו קפיצה של 7.9 נקודות אחוז, כלומר פי 2.85, על שקל בודד. עובד שמקבל העלאה מ-7,700 ₪ ל-8,700 ₪ רואה את האלף הראשון שלו נגבה בשיעור כמעט משולש מזה שהורגל אליו.
- התקרה היא קפיצה הפוכה. מעל 51,910 ₪ בחודש לא נגבים דמי ביטוח כלל. השיעור השולי צונח מ-12.17% לאפס. מכאן נובע הסכום שהמחשבון מציג כתקרת הניכוי: 7,703 כפול 4.27% ועוד 44,207 כפול 12.17% נותן 5,708.91 ₪ בחודש. זה הסכום המקסימלי שעובד שכיר יכול לשלם, בכל שכר שהוא. זו גזירה שלנו מהשיעורים ומהתקרה המפורסמים, ולא מספר שמופיע באתר המוסד.
- ומכאן השיעור שיורד. מכיוון שהסכום נעצר והשכר ממשיך, השיעור האפקטיבי מתחיל לרדת בדיוק בתקרה. בתקרה עצמה הוא בשיא שלו, כ-11.00%. בשכר של 103,820 ₪, כפול מהתקרה, אותם 5,708.91 ₪ הם 5.50% בלבד. כלומר מי שמשתכר כפול משלם מחצית השיעור. התקרה היא 3.77 פעמים השכר הממוצע במשק — גזירה שלנו מ-51,910 חלקי 13,769 — ונקודת המדרגה היא 55.9% ממנו.
- חלק המעסיק מחושב בנפרד. 4.51% על המדרגה הראשונה ו-7.6% על השנייה, והוא משולם בנוסף לשכר ולא מתוכו. בתקרה הוא נעצר על 3,707.14 ₪ בחודש. המחשבון מציג גם את הסכום המאוחד, כי זו העלות האמיתית של ההעסקה מבחינת המעסיק — וזה המספר הרלוונטי במשא ומתן על שכר.
מה המחשבון לא אומר לכם
- מה יהיה הנטו. זה לא מחשבון שכר נטו. מהתלוש מנוכים גם מס הכנסה, שתלוי בנקודות זיכוי ובמדרגות מס אחרות לגמרי, וגם הפקדות לפנסיה ולקרן השתלמות. הסכום כאן הוא רק דמי הביטוח הלאומי והבריאות.
- מה קורה עם שני מעסיקים. זו הנקודה שבה החישוב כאן מפסיק להיות נכון. כשיש יותר ממעסיק אחד, המדרגה המופחתת אינה ניתנת פעמיים אוטומטית, ועלול להיווצר גם תשלום כפול מעל התקרה. הכלי לכך הוא תיאום דמי ביטוח מול המוסד לביטוח לאומי, ובלעדיו יש מי שמשלם יותר מהתקרה ולא יודע.
- מה הגבייה הזאת קונה. דמי הביטוח הלאומי הם שמזכים בקצבאות — דמי אבטלה, דמי לידה, קצבת אזרח ותיק, נכות ועוד. דמי ביטוח הבריאות אינם. את התמונה המלאה של מה מגיע ובאיזה תנאי כתבנו בקצבאות ביטוח לאומי, ואת שתי הקצבאות שהחישוב שלהן תלוי ישירות בשכר אפשר לראות במחשבון דמי אבטלה ובמחשבון דמי לידה.
- על אילו רכיבים בכלל נגבה. דמי ביטוח נגבים מההכנסה החייבת, שאינה זהה לכל שורה בתלוש. מה נכלל ומה לא — ובפרט למה אותה תוספת יכולה להיחשב לעניין אחד ולא לעניין אחר — פירקנו בשכר קובע לפיצויי פיטורים ובשעות נוספות.
שאלות נפוצות
כמה אחוז ביטוח לאומי מנוכה מהשכר?
מה תקרת ההכנסה לדמי ביטוח לאומי ב-2026?
מהו השיעור המופחת ועד איזה שכר הוא חל?
כמה ביטוח לאומי משלמים על שכר של 13,769 ₪?
למה השיעור יורד כשהשכר עולה?
כמה משלם המעסיק ביטוח לאומי?
האם זה מחשבון שכר נטו?
מה קורה כשעובדים אצל שני מעסיקים?
להמשך: מה הגבייה הזאת מזכה בו — קצבאות ביטוח לאומי. שתי הקצבאות שתלויות ישירות בשכר — מחשבון דמי אבטלה ומחשבון דמי לידה. רצפת השכר שעליה הגבייה מתחילה — שכר מינימום. אילו רכיבים נכנסים לבסיס — שכר קובע לפיצויי פיטורים. מתי הגבייה נפסקת בגלל גיל — מחשבון גיל פרישה. כל המונחים במילון.
מקורות: שיעורי דמי ביטוח לאומי ודמי ביטוח בריאות לעובדים שכירים לפי מדרגה ולפי מעמד, נקודת השיעור המופחת של 7,703 ₪ ותקרת ההכנסה של 51,910 ₪ החל ב-1 בינואר 2026, המוסד לביטוח לאומי: btl.gov.il · השכר הממוצע במשק של 13,769 ₪ ושיעורי העצמאי לצורך הצלבה, המוסד לביטוח לאומי: btl.gov.il · עמוד דמי הביטוח והמחשבון הרשמי, שהוא הקובע: btl.gov.il · דמי ביטוח לאומי לעובד שכיר, לצורך הצלבה, כל-זכות: kolzchut.org.il.
הסכומים המסומנים כגזירה שלנו — 5,708.91 ₪ תקרת הניכוי, 3,707.14 ₪ תקרת חלק המעסיק, 11.00% השיעור האפקטיבי בתקרה, 3.77 פעמים השכר הממוצע ו-55.9% ממנו — מחושבים מהשיעורים ומהתקרה שלמעלה ואינם מופיעים כמספר באתר המוסד.
החישוב רץ בדפדפן שלכם בלבד. השכר ושאר הנתונים לא נשלחים לשום שרת ולא נשמרים.
עודכן לאחרונה: 27 באוקטובר 2026.
מפת הכסף איננה גוף ממשלתי ואיננה קשורה למוסד לביטוח לאומי, למשרד האוצר או לרשות שוק ההון.